
Наследството на прехода: Как данъкоплатците плащат за енергийната неефективност на приватизираната индустрия
Българската промишленост продължава да бъде една от най-неефективните в Европейския съюз. Основна причина за това е тежката индустрия, наследена от социализма, като голяма част от предприятията в нея бяха приватизирани от местни собственици, които така и не ги развиха технологично. Вместо да направят тези мощности конкурентоспособни на международния пазар, новите притежатели допуснаха фалита на немалка част от тях, а оцелелите днес дърпат назад развитието на цялата страна. Тези производства разчитат непрекъснато на субсидии и енергийни компенсации от държавния бюджет, за да останат на повърхността и да решават проблемите със собствените си високи разходи за сметка на данъкоплатците. За да се разбере в дълбочина този структурен проблем, е необходимо българската промишленост да бъде разделена условно на три големи сектора според сложността на продуктите си: с висока, средна и ниска добавена стойност. Разпределението на силите и финансовите маржове между тях очертава две напълно паралелни икономически реалности у нас.
Секторът с висока добавена стойност, обхващащ автомобилна електроника, производството на сензори, хидравлични компоненти и фармация, генерира между 30% и 33% от общия обем на експорта. Заводите в тази група бележат стабилен ръст на износа от 7.5% до 9%, поддържат здравословни маржове на печалба между 8% и 12% и имат изключително ниска енергоемкост под 8%, като разходите им за ток съставляват едва 3% до 5% от себестойността. На второ място е секторът със средна добавена стойност като производство на мебели и готово облекло, чийто износ се свива с 1% до 3% заради притисната рентабилност под 3% – 4% и остра конкуренция от други регионални пазари. Най-критично е състоянието в сектора с ниска добавена стойност, където влизат суровинните стоки и базовата металургия. Тук между 65% и 70% от заводите се оказват екстремно енергоемки, а енергията изяжда между 30% и 55% от общите им производствени разходи. Въпреки че този суровинен сектор отчита привидно висок номинален ръст на износа от 10% до 14% поради международната инфлация, физическият обем на произведената продукция намалява, а заводите изпадат в тежка ликвидна криза.
| Категория по добавена стойност | Тип предприятия и основни производства | Динамика на износа и финансови маржове | Дял на енергоемките предприятия и в себестойността | Ефект от скъпия ток върху износа и пазара |
| Висока добавена стойност | Автомобилна електроника, сензори, хидравлични компоненти, ИТ хардуер, фармация, медицинска апаратура. | Стабилен ръст от +7.5% до +9%; здравословни маржове от 8% до 12%. | Под 8% дял; енергията е едва 3% – 5% от себестойността. | Запазва стабилен ръст на износа към ЕС; висока устойчивост. |
| Средна добавена стойност | Производство на мебели, готово облекло (шивашка индустрия), фабрики за обувки, леярни за пластмаси, козметика. | Застой до лек спад от -1% до -3%; притисната рентабилност под 3% – 4%. | Около 20% – 25% дял; енергията е 15% – 25% от себестойността. | Загуба на пазари в полза на по-евтини регионални доставчици. |
| Ниска добавена стойност | Производство на анодна и катодна мед, стомана, алуминий, oлово и цинк, циментови заводи, промишлена керамика, стъкло, изкуствени торове. | Привидно висок номинален ръст от +10% до +14%; силно поляризирани и нестабилни маржове. | Между 65% – 70% дял; енергията изяжда 30% – 55% от себестойността. | Спад във физическите обеми на експорта; критична зависимост от борсовите цени. |
Трансформацията на българската индустрия през последните пет години подчертава дълбокото разминаване в инвестиционното поведение на трите групи, което е добре визуализирано на долната графика.
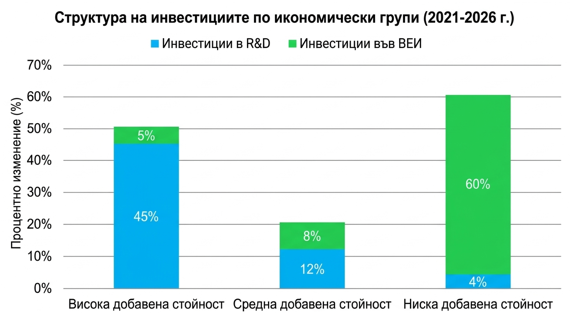
Графиката говори много ясно какво се е случило в трите анализирани условни сектора по отношение на инвестициите в тях за повишаване на тяхната конкурентоспособност и намаляване зависимостта от енергийни ресурси. Тази политика е отражение на мениджърските нагласи и на разбирането на собствениците на тези предприятия как да управляват успешно бизнесите си.
Както се вижда, в групата на предприятията с висока добавена стойност общият инвестиционен стълб е съставен почти изцяло от чисти разходи за технологии и автоматизация (в синьо) и съвсем малко за възобновяеми енергийни източници (в зелено). При тези със средна добавена стойност инвестициите са балансирани, но скромни като размер. Истинският парадокс обаче се вижда в предприятията с ниска добавена стойност — при тях реално почти всички инвестиции са насочени към изграждане на ВЕИ, основно соларни панели. Този подход се оказва просто ход за енергийна самозащита. Тъй като тежката индустрия работи в непрекъснат денонощен цикъл обаче, соларният ток покрива нуждите им само в обедните часове. През нощта те остават изцяло изложени на скъпата борсова енергия. Дори рекордният за България капацитет от индустриални батерии в мрежата, финансиран с европейски средства, не спасява заводите, тъй като тези системи масово са собственост на големи енергийни търговци с цел борсов арбитраж, а не са интегрирани вътре в самите фабрики за дългосрочно нощно захранване.
| Икономическа група | Ръст на инвестициите в развойна дейност (R&D) | Ръст на инвестициите във ВЕИ | Промяна в броя предприятия | Изменение на дела в БВП / Износа |
| Висока добавена стойност | +45% | +5% | +20% | +7% (Увеличение до 35% дял) |
| Средна добавена стойност | +12% | +8% | -13% | -7% (Свиване до 25% дял) |
| Ниска добавена стойност | +4% | +60% | 0% | -1% (Стагнация около 40% номинален дял) |
Когато сравним българския суровинен сектор с останалата част на Европейския съюз, мащабите на проблема стават стряскащи. България притежава най-енергоемката икономика в целия ЕС, консумирайки близо 3.5 пъти повече енергия за единица произведен БВП спрямо средното европейско ниво. Общо секторите с ниска добавена стойност, включващи масовото зърнопроизводство, износа на сурови семена и дървесина, заедно с денонощната тежка индустрия, формират близо една трета от БВП на страната (около 32% – 36%), докато в развита Европа този дял е два пъти по-нисък. Българските заводи извършват най-енергоемката и „черна“ работа, като изнасят базови метални блокове на международните борси, вместо да си осигурят затворени дългосрочни договори за крайни продукти в рамките на европейски конгломерати. Повечето от тези енергоемки мощности са над 50-годишни заводи, проектирани по времето на социализма с презумпцията за вечен евтин суровинен ресурс. Приватизацията им през 90-те години се раздели на два модела: успешна продажба на чужди стратегически инвеститори, модернизирали изцяло базите си, и проблемна разпродажба чрез работническо-мениджърски дружества и сенчести капитали на бивши номенклатурни кадри, при която предприятията останаха технологично изостанали и затова днес изпитват хронична зависимост от държавната подкрепа.
| Икономически сектор / Подгрупа | Дял от БВП на България | Среден дял от БВП в ЕС | Енергиен интензитет (Евростат) | Характерна специфика на подгрупата |
| Група с ниска добавена стойност — ОБЩО (без тежка индустрия) | ~18% – 20% | ~8% – 10% | ~150% (Умерен над средния за ЕС) | Включва зърнопроизводство, износ на сурови слънчогледови семена и дървесина. Нисък марж, без денонощен горивен цикъл. |
| Тежка индустрия (Специфична подгрупа с ниска стойност) | ~14% – 16% | ~6% – 8% | ~350% (Най-високият в целия ЕС) | Базова металургия, циментови заводи, тежка химия. Непрекъснат режим на работа (24/7); критично уязвими на нощния ток. |
Най-големият икономически абсурд се крие в разпределянето на държавните енергийни компенсации и помощи за високите цени на тока между трите сектора. Програмите за бизнес подкрепа масово се превърнаха в социална помощ, която изкуствено поддържа статуквото на енергийна неефективност. Повече от половината от общия дял на субсидиите се източва от най-неефективните предприятия от ниската група, които нямат реално технологично развитие и се конкурират единствено чрез ниски разходи за заплати. В рамките на тази най-ощетяваща система, парите се разделят допълнително между местния и чуждия капитал, като 70% отиват директно при българските собственици, а 30% се разпределят към заводи с регионално чуждестранно участие, които така и не бяха технологично обновени от купувачите си. По този начин модерната, ефективна индустрия с висока добавена стойност получава едва 10% от помощта, което на практика наказва компаниите, инвестирали милиони в собствена пазарна оптимизация.
| Категория предприятия | Дял и номинални суми за държавни енергийни компенсации и помощи по години (в млн. €) | Отношение към инвестициите (ВЕИ и R&D) | Реален ефект от субсидията |
| Най-неефективни предприятия (Българска ниска стойност – торови заводи, стара металургия) | ~55% • 2024: 302.5 • 2025: 247.5 • 2026: 214.5 | Покъртително нисък технологичен интерес. Не инвестират в R&D. Бавят ВЕИ проекти, докато не получат 100% безвъзмезден грант от държавата. | Изкуствено дишане. Парите отиват директно за покриване на текущи сметки за ток и технологична фира, без да променят нищо в структурата на завода. |
| Чуждестранни суровинни гиганти (Чужда ниска стойност – базово рафиниране, цимент) | ~35% • 2024: 192.5 • 2025: 157.5 • 2026: 136.5 | Високи инвестиции във ВЕИ, но 0% в R&D у нас. Сами строят соларни паркове, но мащабът на денонощния им цикъл изисква тежък нощен ток. | Оптимизация на чужд капитал. Субсидията им помага да поддържат ликвидност нощем, но печалбите от преработената суровина пак се изнасят на Запад. |
| Модерна индустрия и МСП (Висока и средна стойност – авточасти, ИТ хардуер, фармация) | ~10% • 2024: 55.0 • 2025: 45.0 • 2026: 39.0 | Максимален фокус върху R&D и автоматизация. Постоянно внедряват нови патенти и оптимизират процеси, за да бягат пред конкуренцията. | Минимална подкрепа. Тъй като не са екстремно енергоемки, те получават трохи от общия пай, въпреки че са реалният мотор на растежа на БВП. |
| ОБЩО за бизнеса | 100% • 2024: 550.0 • 2025: 450.0 • 2026: 390.0 | Инвестиционната картина е разделена: суровинният сектор харчи за енергийна самозащита, а иновативният – за бъдещо развитие. | Общият обем намалява плавно поради стабилизиране на дневните борсови цени чрез навлизането на батерии на пазара. |
За изминалия последен тригодишен период (включително тази година до момента) държавата е изплатила общо 764.5 милиона евро само за сметките на най-неефективния сектор. Изчислено спрямо броя от 2 825 801 домакинства в страната по данни на НСИ, това означава, че всяко българско домакинство е платило скрито през данъците си средно по 270.54 евро общо за трите години. Когато разбием тази сума в рамките на самата неефективна група, се оказва, че лъвският дял от парите — точно 535.15 милиона евро — е отишъл директно за сметките на изцяло българските приватизатори и местни бизнес структури от нискодобавения сегмент. Всяко отделно българско домакинство е извадило от джоба си чисто 189.38 евро общо за последните три години, за да покрива енергийната пасивност и липсата на модернизация на родната олигархична собственост. Тези средства не са инвестирани в обществени системи, а са отишли за изкуствено поддържане на заводи, които отказват да се развиват технологично, използвайки заплахата от съкращения като лост за изнудване на държавния бюджет.
Всички тези лобистки механизми и оправдания на собствениците обаче са напът окончателно да се сблъскат с новата икономическа реалност, наложена от европейското право през 2027 г. С въвеждането на Механизма за въглеродна корекция по границите (CBAM), известен като въглеродни мита, Европейският съюз изравнява пазарните условия и защитава местното производство от нелоялна конкуренция от трети страни. Това автоматично отнема основния аргумент на тежката индустрия у нас, че е жертва на глобалния пазар. Същевременно Европейската комисия затяга драстично правилата за държавна помощ, като всяко бъдещо подпомагане за енергия ще бъде строго обвързано с насрещни ангажименти. Собствениците на неефективни производства вече няма да имат юридическото право просто да прибират милиони евро за покриване на текущите си сметки за ток и фира. Те ще бъдат законово принудени да инвестират поне половината от всяка субсидия в реална модернизация, промяна на горивната база и технологични иновации. Времето, в което данъкоплатците купуваха пасивност и консервираха технологичното изоставане на приватизираните заводи, изтече – оттук нататък изборът пред бизнеса е радикално преструктуриране със собствен капитал или пазарен фалит.
Автор


