
Балканският ценови капан: Защо горивата у нас отчетоха рекорден скок в ЕС
Преди дни излезе информация на Евростат, която беше широко разпространена в медиите, че цените на горивата у нас са скочили с 34,5% на годишна база (спрямо август предходната година), като това увеличение е значително над средния ръст за целия Европейски съюз, който възлиза на 23,8%. Освен по годишно поскъпване, България е и на второ място в ЕС по месечен ръст на цената на дизела. Между юли и август дизелът у нас е поскъпнал с 13,5%, като ни изпреварва единствено Чехия с 14,3%. Това е най-големият скок на цените на горивата у нас от началото на конфликта между САЩ и Иран, надминавайки предишния пик от май (+33,9%). Страната ни беше начело на класацията и през юни с ръст от 26%.
Тази информация провокира много коментари и анализи, които насочваха съмненията към ценовата политика на Лукойл и неговата свързаност с Русия, като обяснението за високите цени се обосноваваше с необходимостта от трансфер на средства към руския бюджет във връзка с войната на Кремъл срещу Украйна чрез швейцарското търговско дружество на групата – базираното в Швейцария Литаско. Подобна хипотеза не е лишена от смисъл и съмненията, че Лукойл умишлено се източва, като чисто счетоводно купува скъп петрол, прехвърляйки по този начин печалбата си в Литаско, най-вероятно имат много сериозни основания, тъй като анализи с подобна информация са се появявали в миналото. Има голяма вероятност също така петролът, който Лукойл купува в голямата си част да е с произход Русия, но маскиран като казахски или иракски, за да се прикрие реалният произход.
Това обаче са съмнения, за които няма надеждни доказателства, освен журналистически разследвания, но дори и те да са верни, в тях става въпрос за заобикаляне на санкционния режим и прехвърляне по незаконен начин на средства в руския бюджет, но не обясняват защо изобщо е възможно цената в България да нараства толкова шоково, защото пазарът на горива у нас не е изолиран и ако на всички съседни пазари цената е по-ниска, това би породило натиск за внос, колкото и да са неизгодни условията в данъчните складове, които се владеят почти изцяло от Лукойл, но при всички положения един подобен натиск би ограничил ръста в цените. Ако това не се случва, на дневен ред възниква въпросът дали не сме свидетели на някаква много сложна схема с държавна или може би международна протекция, която да позволява цените у нас да бъдат коренно по-високи от всички останали пазари, каквото е масовото убеждение и разпространени вярвания, или просто тези цени са в унисон с пазарната практика и усещането за “ценови ад” у нас не е свързано с някаква дълбока конспирация, а е следствие на определени икономически и политически процеси, които могат да обяснят доста добре възникналия ценови натиск в България по отношение на горивата.
И тъй като аз лично не разполагам с вътрешна информация как точно Лукойл ценообразува и дали купува евтин руски нефт, замаскиран като неруски, за да реализира огромни печалби, които да трансферира чрез трансферно ценообразуване в чужбина и индиректно към руския бюджет, ще се опитам да потърся отговор на това усещане за ценово цунами в чисто икономически и вътрешнополитически механизми, които дават сравнително логично и консистентно обяснение на настоящата ситуация.
На първо място, когато говорим за драстичен ръст на цените на горивата у нас, трябва да видим дали това не се дължи на по-ниската база, от която тръгват тези цени спрямо тези в останалите държави в Европа, защото ако това е така и в момента сме свидетели само на догонване на ценовото ниво, това може да обясни високия растеж на годишна база, отбелязан в данните на Евростат.
За да разберем реалния мащаб на ценовото наваксване в България е необходимо да се конструира модел на претеглената потребителска кошница за личен транспорт (ECOICOP 07.2.2) по методологията на Евростат. Числата в таблицата не показват цената на отделен продукт на колонката, а номиналната стойност в евро на един „агрегиран литър“, изчислен на база националните тегла на потребление (бензин, дизел, LPG и масла). Този модел доказва математически ефекта на базата: България преживява най-високия процентен ръст в ЕС (+34.5%), защото процесът на пазарно изравняване се насложи върху най-ниската стартова точка на кошницата на целия континент. Стойностите представляват средната претеглена цена в евро за един агрегиран литър (EUR/L) от общата кошница (с включени ДДС и акцизи) за месец август:
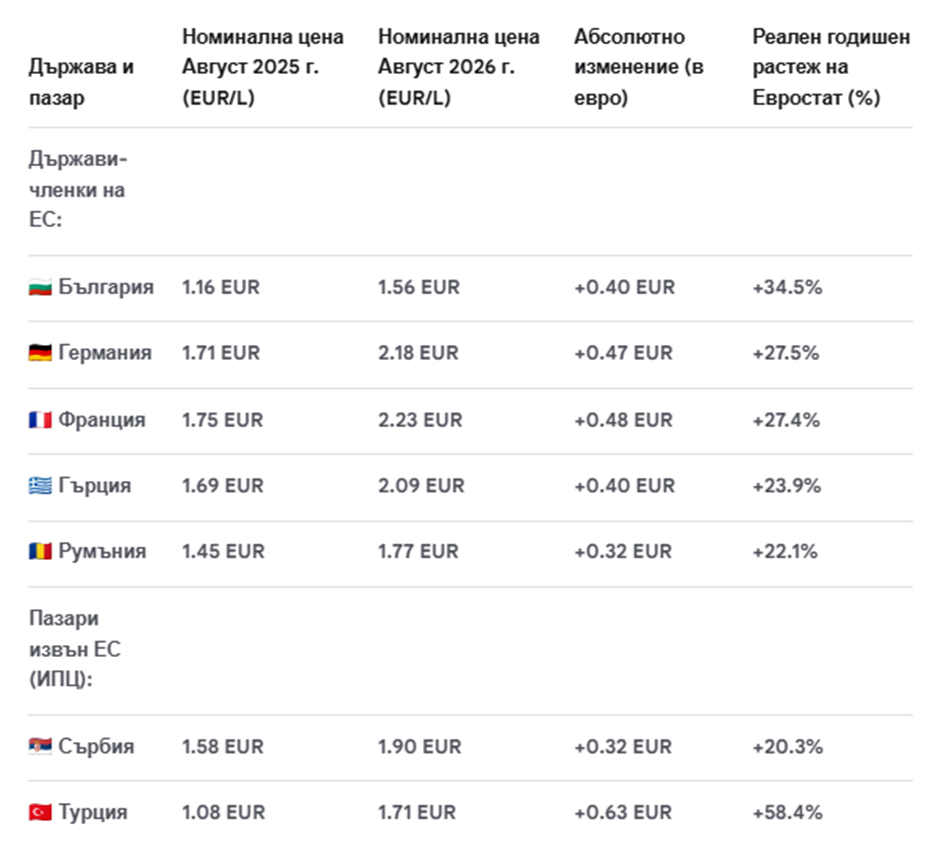
Тук е важно да се отбележи, че лидерското място на България в класацията на Евростат (+34.5%) не се дължи на това, че горивата в абсолютна стойност са по-скъпи от тези в Германия или Франция. То е директен резултат от вътрешната структура и специфичните тегла в националната потребителска кошница. Тъй като в България дизеловото гориво и пропан-бутанът заемат критично висок относителен дял в разходите за личен транспорт, техният индивидуален пазарен шок през август преля с много по-голяма сила в общия индекс, отколкото в западноевропейските икономики, където потреблението е претеглено предимно към автомобилния бензин.
Ако обърнем внимание и включим в калкулациите не данните от агрегираната кошница на Евростат, а номиналните стойности на цените на дизела, който е основният компонент на използваните горива в отделните страни, който вълнува най-много потребителите и който е в основата на дебата за скъпите горива, се вижда следната картина:
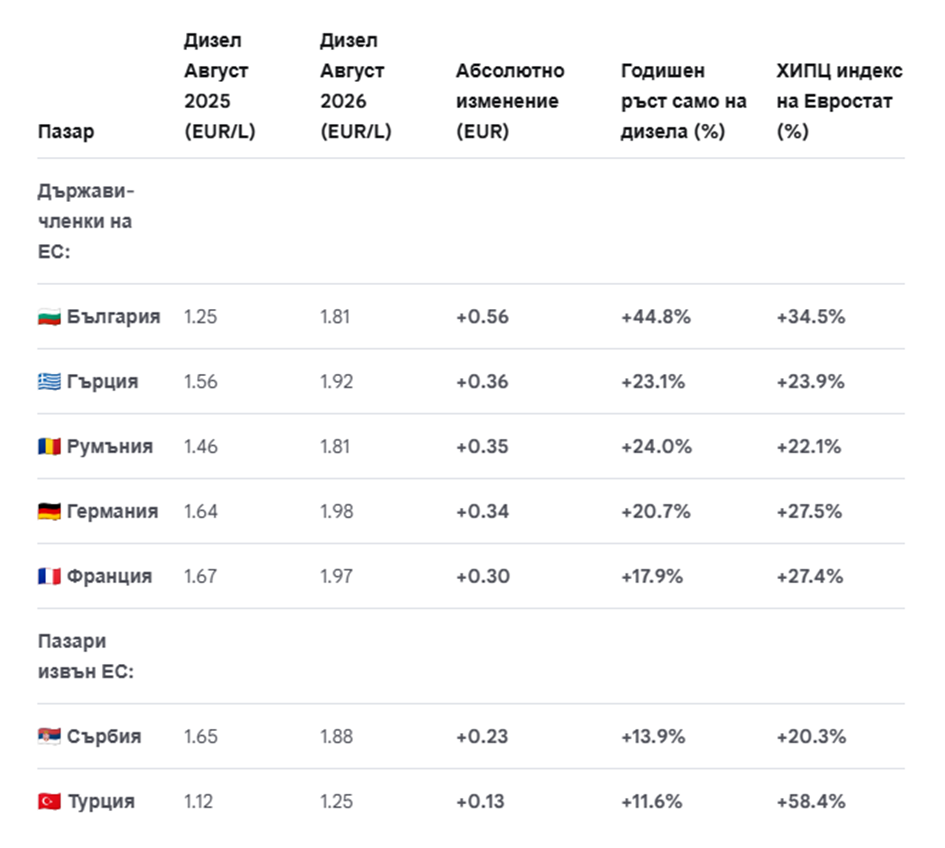
В горната таблица ръстът в цената на дизела е в предпоследната колона, докато в последната са данните от агрегираната кошница, включваща всички горива, на Евростат. Както се вижда Гърция, Румъния и България се движат в синхронен ценови тренд на едро на Балканите. Изравняването на цените на дизела в региона отразява класически процес на пазарно наваксване. През август 2025 г. дизеловото гориво в България се продаваше средно за 1.25 EUR за литър, което го правеше значително по-евтино от нивата в Германия от 1.64 EUR или в съседна Румъния от 1.46 EUR. Година по-късно, под натиска на засиления регионален дефицит и масовия износ на горива от рафинерията в Бургас към Балканите, цената на дребно у нас се изравни напълно с румънската на нива от 1.81 EUR за литър и се приближи плътно до средноевропейските стойности.
Понеже това пазарно изравняване се случи върху по-ниска първоначална стартова позиция, номиналният скок от 0.56 EUR за литър изпревари в пъти промяната в останалите държави на континента. Поради тази причина реалният годишен ръст конкретно при дизеловото гориво у нас достигна 44.8%. Разминаването с последната колона, където общият индекс на Евростат за България е фиксиран на 34.5%, е методическо следствие от претеглянето на кошницата. Евростат изчислява агрегиран индекс за всички видове горива. Тъй като автомобилният бензин и пропан-бутанът отчетоха по-плавно движение на годишна база, те балансираха и дръпнаха крайния статистически процент за страната ни надолу до официално обявените 34.5%, въпреки шоковото поскъпване при дизела.
При пазарите извън Европейския съюз се наблюдава обратното икономическо изкривяване. В Сърбия скокът на дизела остава по-нисък поради директния държавен контрол върху цените на едро и акцизите. В Турция цената на дизела, преизчислена в евро, изглежда относително стабилна с ръст от 11.6%, но в последната колона общият им национален индекс е 58.4%. Този парадокс се дължи на факта, че тяхната национална статистика отчита инфлацията в турски лири, която е изключително висока поради обезценката на местната валута спрямо еврото.
Това, което в края на краищата тази таблица показва, е че въпреки драстичния скок на горивата и специално на дизела, цените на колонките по бензиностанциите не са най-високите нито в региона, нито в Европа. Но това, което прави силно впечатление, е че през 2025 цените на горивата у нас са били много по-ниски спрямо цените в останалите европейски държави и специално в региона на Балканите (отново без Турция, поради спецификата там и обезценяването на лирата с хиперинфлационна скорост). И в случая въпросът не е защо цените на горивата сега са толкова високи, а защо са били толкова ниски година назад. Което е в основата на ниската база и сериозното поскъпване, измерено от Евростат.
Основна и постоянна причина за ниските цени на дребно в България е държавната данъчна политика, тъй като България неизменно прилага най-ниските възможни акцизни ставки за моторни горива, позволени от европейското законодателство — 363 евро на 1000 литра за бензин и 330 евро за дизел. В същото време в Германия и Франция акцизът надхвърля 650 евро на 1000 литра, към което се добавят и местни въглеродни такси. Тъй като ДДС от 20% у нас се начислява върху по-ниска едрова база, чистата данъчна тежест в един литър гориво в България по принцип е с около 40 до 50 евроцента по-ниска спрямо Западна Европа, като тази разлика отива директно в полза на по-ниската цена по бензиностанциите. Към това трябва да се добави, че през август 2025 г. Лукойл имаше и локалното логистично предимство, тъй като тогава регионалният пазар на Балканите беше напълно балансиран и нямаше дефицит на дизел, какъвто има в момента, за което ще стане дума по-нататък. Бургаската рафинерия работеше в оптимален режим и снабдяваше вътрешния пазар по директни тръбопроводи и местни продуктопроводи. При паритета на вноса цената на едро в България се изчисляваше на база местното производство и за разлика от настоящата пазарна ситуация през август 2026 г., тогава българските търговци на едро не бяха принудени да плащат скъп морски транспорт и извънредни военни застраховки за внос на готови горива от външни средиземноморски рафинерии, което държеше маржовете в минимални граници.
През лятото на миналата година световният пазар на петрол беше в период на относително успокояване, като международният сорт Brent се търгуваше стабилно в коридора между 73 и 76 долара за барел. Черноморският регион нямаше логистични проблеми, Ормузкият проток беше напълно отворен и доставките на дестилати в Европа бяха регулярни. Ниската цена на суровината в глобален мащаб осигури ниска стартова база за целия Европейски съюз, но в комбинация с ниския ни акциз, в България тя се прояви най-силно на пазара на дребно благодарение на специфичния пазарен механизъм на въведената три години по-рано дерогация, който действаше до март 2024 г. и който позволяваше на „Лукойл Нефтохим Бургас“ легално да внася по море руски суров петрол сорт Urals. Политическото решение за въвеждане на тази извънредна дерогация беше взето от Европейската комисия през пролетта на 2022 г. в рамките на шестия пакет от санкции на ЕС. Мотивът на тогавашното правителство беше пряко обвързан със специфичната технологична конфигурация на завода, чиито инсталации исторически са проектирани за преработка на тежък руски петрол, но най-вече с необходимостта да се предотврати рискът от шоков недостиг на пазара на дребно, превръщайки страната ни в единствената в Черноморския басейн с подобно изключение от общите правила.
Основното пазарно следствие от дерогацията беше огромната ценова отстъпка, с която се търгуваше руският петрол на международните пазари поради наложеното от Г-7 и ЕС ембарго. Докато рафинериите в Германия или Франция купуваха Brent на пълна пазарна стойност от около 75 долара за барел, руският сорт Urals се предлагаше с геополитическа отстъпка от 15 до 20 долара по-ниско, осигурявайки нива от 55 – 60 долара за барел. Тъй като суровият петрол съставлява близо 70% от производствената себестойност на готовия дизел и бензин, тази отстъпка генерираше изключително ниски разходи на местна почва. Тази по-ниска пазарна стойност обаче не се заприходяваше директно като евтина покупка в официалните отчетни документи на бургаския завод, тъй като групата оперираше чрез регистрираното в Швейцария търговско дружество Литаско, което прилагаше механизъм на трансферно ценообразуване. Литаско купуваше петрола от Русия на ниски нива, но го препродаваше на рафинерията в България доста по-скъпо, приблизително на нивото на международния индекс Platts. Поради тази причина в счетоводните си баланси Лукойл редовно отчиташе високи производствени разходи и счетоводни загуби. Изключение беше периодът около въвеждането на законовия данък върху свръхпечалбите с процентна ставка от 33%, приет съгласно европейските регламенти за солидарни вноски в енергийния сектор. Тогава, под засиления натиск на държавата, рафинерията временно прехвърли част от икономическата си дейност у нас, като по официални отчети декларира и внесе в държавния бюджет малко над 70 милиона лева под формата на солидарна вноска върху свръхпечалбата. В публичния и политическия дебат обаче останаха сериозни съмнения дали тази сума отразява реалния икономически мащаб на преработваната суровина, тъй като първоначалните разчети на финансовото министерство прогнозираха многократно по-високи приходи от данъка върху свръхпечалбата, преди компанията да приложи счетоводни механизми за оптимизация на финансовия си резултат на местна почва.
Въпреки тези внесени суми, производствените разходи на рафинерията тогава бяха индиректно подпомогнати от друг сериозен държавен инструмент, който в момента вече не действа в същия мащаб. През 2024 и 2025 г. в страната действаха мащабни програми за компенсация на бизнеса заради високите цени на борсовия ток, финансирани чрез Фонда „Сигурност на електроенергийната система“. Тъй като рафинерията е едно от най-големите и енергоемки индустриални предприятия в България, тя беше и основен бенефициент на тези субсидии, които тогава покриваха разликата над фиксирания таван от 180 лв./MWh. Сумарно получените от компанията компенсации за индустриален ток в определени периоди реално надхвърляха сумите, които тя внасяше като данъци в хазната, превръщайки се в скрита производствена субсидия. Наличието на евтина входяща суровина на ниво група през 2025 г., съчетано с трайно ниския за ЕС акциз у нас, тогавашните държавни помощи за електроенергия и липсата на регионален дефицит, позволи на компанията да поддържа минимални маржове и силен ценови натиск на дребно. Това фиксира рекордно ниската средна пазарна цена на дизела от 1.25 EUR за литър през август 2025 г., като точно това ниско статистическо дъно обяснява защо сегашното пазарно изравняване през август 2026 г. изглежда като шоков и толкова грандиозен инфлационен скок.
Какво обаче се случи през 2026, което промени изцяло световната и местната конюнктура и защо изведнъж България се оказа в епицентъра на това ценово цунами, най-вече по отношение на горивата? През 2026 г. международната и институционална среда се пренареди изцяло, заличавайки всички локални ценови предимства на българския пазар. Основният катализатор на този обрат стана избухването на войната в Залива в края на февруари, която прерасна в пряк конфликт между САЩ, Израел и Иран. Глобалната конюнктура реагира моментално с координирано свиване на добива и блокиране на стратегически вериги за доставка. След затварянето на Ормузкия проток и ограничаване на корабоплаването през протока Баб ел-Мандеб около Арабския полуостров, както и след сериозните повреди по ключовия саудитски тръбопровод „Изток-Запад“, над една пета от световния трафик на суров петрол и втечнен газ остана физически изолиран. На международните борси цената на еталонния сорт Brent бързо напусна стабилните си миналогодишни равнища и се изстреля трайно в диапазона между 100 и 110 долара за барел. Този суровинен шок прерасна в глобална криза с дестилатите и доведе до исторически рекорден дефицит на дизелово гориво на целия европейски континент.
Критичният недостиг на дизел удари най-остро Югоизточна Европа. В съседните Румъния и Гърция, които останаха без регулярни танкерни доставки от Близкия изток, търсенето на горива на едро нарасна драстично, а регионалните спот пазари Platts започнаха да предлагат сериозни ценови премии. Докато съседните държави наддаваха яростно за всеки свободен обем в Черноморския басейн, вътрешната икономическа архитектура на българския пазар премина през фундаментална трансформация. На 22 октомври 2025 г. Службата за контрол на чуждестранните активи на САЩ (OFAC) добави руския петролен гигант Лукойл и неговите ключови дъщерни дружества към черния санкционен списък SDN. Руският собственик беше принуден да продаде дъщерните си предприятия в определен стриктен институционален прозорец, поддържан от поредица временни общи лицензи на американското Министерство на финансите. На 18 септември 2026 г. ОFAC издаде новия генерален лиценз 131J, който удължи срока за преговори и сключване на договори за продажбата на активите на Lukoil International GmbH до 22 октомври 2026 г., докато действащият технически лиценз 130A за четирите български дружества е фиксиран до 29 октомври 2026 г..
Трябва да се отбележи, че продажбата на рафинерията обаче навлезе в тежка фаза на забавяне и несигурност, след като условното и неексклузивно споразумение от януари 2026 г. с американската инвестиционна компания Carlyle за пакет активи на стойност около 22 милиарда долара се сблъска с неочаквано усложнение на финалната права. В средата на септември 2026 г. извънредна публикация на Financial Times разкри, че нов, изключително мощен консорциум, воден от американския милиардер Тод Боели и подкрепен както от правителствени институции на САЩ (DFC), така и от милиардери от Персийския залив, влиза в агресивно наддаване за активите, блокирайки автоматичното финализиране на досегашната сделка.
Тази безтегловност на собствеността съвпадна и с рязка промяна в регулаторната политика на държава. Предвид опасността от отнетия лиценз на Лукойл през октомври миналата година да доведе да сериозен недостиг на горива у нас. На 31 октомври 2025 г. Народното събрание въведе временната забрана за износ и вътреобщностни доставки на нефтопродукти. Ограничението обхвана дизела, керосина и индустриалните горива, като впоследствие износът на натрупаните излишъци се извършваше под извънреден режим с разрешения от НАП и Митниците. На 23 септември 2026 г. обаче парламентът отмени тази мярка и вече бургаската рафинерия няма ограничение да изнася продукцията си директно към съседните държави, които изпитват брутален глад за горива.
Дефакто затварянето на протоците около Арабския полуостров прекъсна изцяло регулярния танкерен внос на дизел от Близкия изток в Румъния и Гърция, свивайки местните запаси до исторически критични нива. Транспортните компании, индустриалните предприятия и веригите бензиностанции в тези страни започнаха да наддават агресивно на едро за всеки наличен обем в Черноморския басейн, предлагайки сериозни пазарни премии. Комбинацията от скъп суров петрол на международните борси, блокадата на морските пътища и извънредно нарасналото търсене от страна на съседите ни принуди пазара в България бързо да навакса ценовото си изоставане от 2025 г., изравнявайки котировките на дребно у нас с нивата в Букурещ и Атина.
Както се вижда от анализа дотук, основната причина за повишението на цените на горивата произтичат от две основни предпоставки – драстичното влошаване на международната конюнктура по отношение добива и предлагането на петрол и горива, както и следствие на по-ниската база, от която тръгват цените в България преди кризата, когато рафинерията в Бургас се е радвала на изключително благоприятни външни и вътрешни условия през 2025 г.
Международната криза в Персийския залив, започнала в края на февруари, промени изцяло средата, в която функционират енергийните пазари и тази промяна се отрази на производствената дейност на рафинерията. Както се вижда от следващата таблица, вносът, преработката, производството и износът на Лукойл скачат много сериозно, като износът на дизел буквално чупи рекорди за последната година нараства с над 36%. Както вече беше обяснено, причината за този рязък скок е глобалният и регионалният дефицит на дизел във връзка с намалелите доставки от Персийския залив.
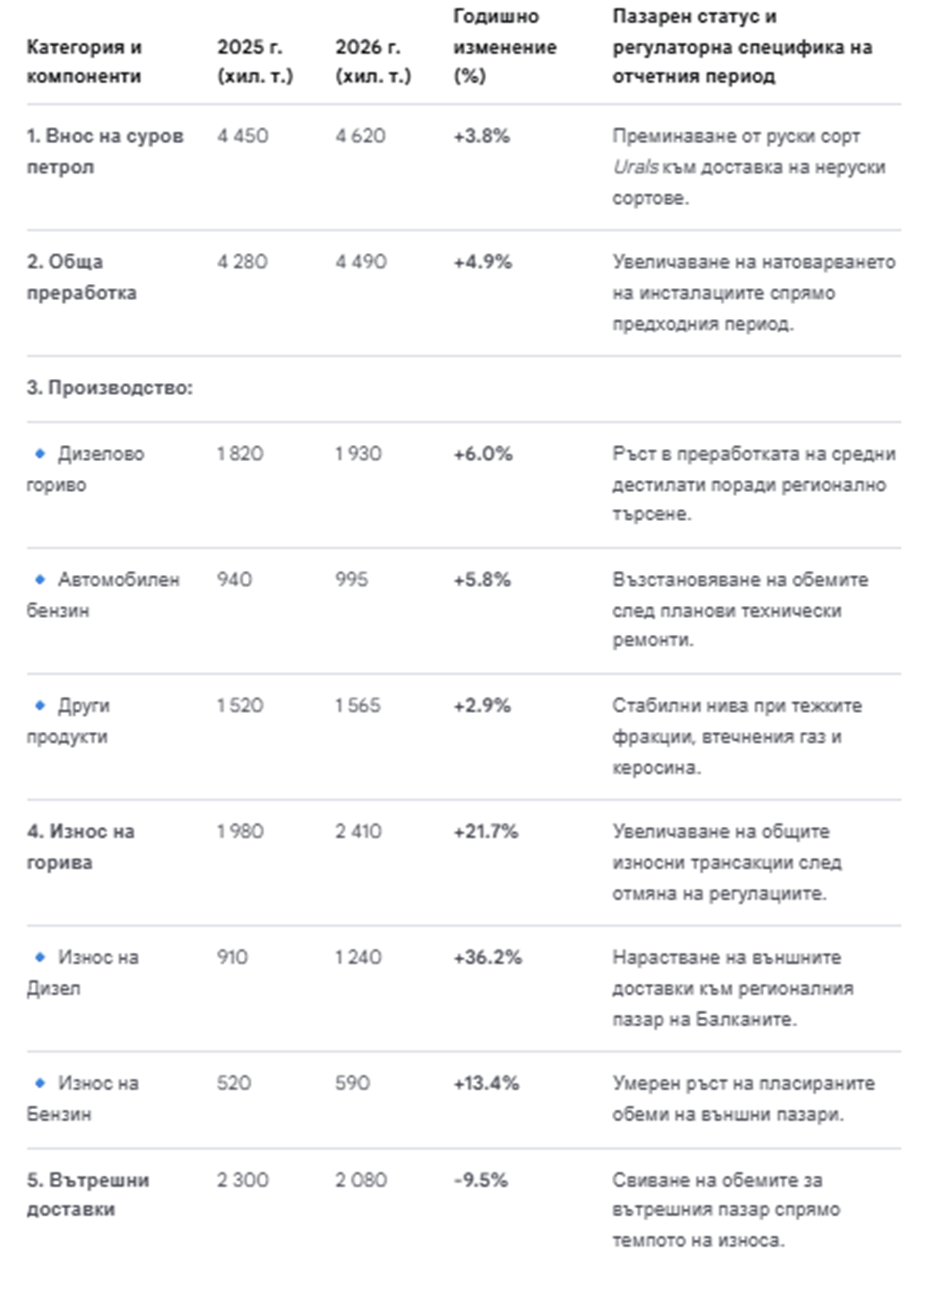
Другото интересно число, на което задължително това да се обърне внимание, това е намалението на вътрешните доставки с 9.5%. Свиването на вътрешните доставки с 9.5% поставя въпроса дали пазарът се свива поради ограничаване на предлагането в полза на износа, или е резултат от ценовата еластичност на потребителите. Иконометричните модели, прилагани в работните документи на МВФ и Световната банка за развиващите се пазари в Централна и Източна Европа, отчитат изключително ниска краткосрочна ценова еластичност на търсенето на горива — в средни граници около -0.14. Тази нееластичност означава, че настоящият пазарен шок от 34.5% би следвало да намали реалното потребление по бензиностанциите с не повече от 4.8%. Фактът, че отчетният спад на доставките в оперативния баланс на НСИ е почти двоен (9.5%), потвърждава, че физическото пренасочване на стоковите потоци към външните пазари чрез контролиран износ с разрешения от НАП и Митниците играе също съществена роля за намаленото предлагане, което не е просто следствие от свиването на вътрешното търсене вследствие на ценовия натиск.
След анализираните пазарни зависимости логично възниква въпросът дали едно административно пълно ограничаване на износа би могло да свали цените на горивата на вътрешния пазар. Ясно е, че въпреки наличието на такова до момента, това не е попречило особено износът на Лукойл да се увеличи сериозно. Много малко обаче е вероятно цените да спаднат дори и ако се въведе пълна забрана на износа. Евентуална пълна забрана единствено би задълбочила физическия дефицит на съседните пазари, тласкайки техните цени още нагоре, което неминуемо би повлякло и котировките у нас. Между другото подобна е логикана на съпротовита срещу забраната на износа на дизел от страна на Тръмп в САЩ, като основните критики, освен намалялата натовареност и загуба на пазари от страна на американските петролни компании, касаят именно прогнозите за още по-голямо повишение на цените в чужбина, което неминуемо ще тласне нагоре и вътрешните цени.
Пазарната логика не допуска трайно съществуване на големи ценови диспропорции между свързани съседни държави, без това да задейства механизмите на пазарния арбитраж. Ако цените в България се поддържат изкуствено под нивата в региона, това веднага би катализирало два паралелни процеса: първо, засилване на нерегламентирания или вторичния сив износ към дефицитните зони от субекти, търсещи бърза спекулативна печалба, и второ, ако местното производство не успее или откаже да компенсира това извънредно външно търсене, пазарът у нас бързо би изпаднал във физически дефицит на горива.
Всъщност, както вече стана ясно, цените на горивата у нас следват общата пазарна тенденция в Европа и региона. Каквото и да е доставяното количество на вътрешния пазар, цената няма пазарна логика да бъде значително по-ниска, отколкото са цените на съседните пазари. Базовата цена за ценообразуване на петролните деривати в региона е тази на Platts плюс различни добавки за логистика, риск и търсене.
Дори при теоретичното налагане на пълна административната забрана за износ, вътрешната цена на едро у нас пак би се изчислявала на базата на индекса CIF Mediterranean на Platts, който отразява стойността на доставено алтернативно гориво до най-близкото средиземноморско или черноморско пристанище. С преминаването на рафинерията в Бургас към покупка на неруски суровини, производственият модел започна в много голяма степен да отразява международните котировки без геополитически отстъпки. Когато към борсовия индекс на Platts се добавят транспортните разходи за танкери (навло), извънредно нарасналите премии за риск и военна застраховка в Черно море, както и задължителните компоненти за съхранение в данъчни складове, крайният продукт достига пазарна себестойност от над 1.15 – 1.20 евро на литър без данъци. Като се калкулират минималният за Европейския съюз акциз от 330 евро на 1000 литра и начисленият 20% ДДС, пазарно обоснованата цена на дребно на колонката закономерно се установява на нива около 1.80 – 1.95 евро за литър. Следователно административният натиск върху износните трансакции не е в състояние да прекъсне влиянието на международната конюнктура, тъй като вносителите и местните производители са обвързани с единните за целия регион ценови референции.
Ако има някакъв проблем със суровината, която постъпва в бургаската рафинерия и нейна доставена цена, както и с трансферното ценообразуване, практикувано от Лукойл, то държавата трябва да си стъпи във функциите чрез назначения от нея особен управител, като прекрати тази практика и събере дължимите данъци в пълен обем. Това обаче не означава да се въвеждат административни ограничения върху рафинерията, които в края на краищата ще повлияят неблагоприятно не само върху нейната икономическа активност, но и върху доставките и цените на горива в България и в целия регион. И накрая ще завърша с т.нар. дисклеймър или отказ от отговорност, че този анализ има някакъв политически подтекст. Целият смисъл на този текст е да даде един обективен прочит на сложилата се напрегната ситуация с цените на горивата у нас и страничен поглед върху развиващите се процеси в тази връзка. И от тази гледна точка проблемът с високите цени и с високата инфлация изобщо би следвало да се решава не като се въвеждана все повече и повече непазарни ограничения, а като се изготвят работещи критерии за подпомагане на най-засегнатите потребители, на които държавата да помогне да преодолеят без сътресение настоящите трудни времена.
И накрая ще завърша с т.нар. дисклеймър или отказ от отговорност, че този анализ има някакъв политически подтекст. Целият смисъл на този текст е да даде един обективен прочит на сложилата се напрегната ситуация с цените на горивата у нас и страничен поглед върху развиващите се процеси в тази връзка. И от тази гледна точка проблемът с високите цени и с високата инфлация изобщо би следвало да се решава не като се въвеждана все повече и повече непазарни ограничения, а като се изготвят работещи критерии за подпомагане на най-засегнатите потребители, на които държавата да помогне да преодолеят без сътресение настоящите трудни времена.
Автор


